Jak wygląda rozliczenie szkody z ubezpieczycielem?
Zalanie mieszkania lub domu to nie tylko osuszanie. Jeżeli szkoda ma zostać pokryta z ubezpieczenia, równie ważne jest prawidłowe udokumentowanie jej przyczyny, zakresu oraz kosztów niezbędnych prac.
W praktyce proces może obejmować kilka etapów:
zgłoszenie szkody → dokumentację i oględziny → pomiary → osuszanie → kosztorys → decyzję ubezpieczyciela → wypłatę odszkodowania lub rozliczenie usług → ewentualną reklamację.
HYDROBLOK Sebastian Wadowski posiada doświadczenie w prowadzeniu i rozliczaniu szkód z towarzystwami ubezpieczeniowymi działającymi na polskim rynku.
Dlatego klient nie zostaje wyłącznie z urządzeniami do osuszania. Pomagamy również przejść przez techniczną część procesu likwidacji szkody i przygotować dokumentację dotyczącą wykonywanych przez nas prac.
Krok 1. Najpierw zabezpiecz szkodę i udokumentuj sytuację
Po zalaniu najważniejsze jest ograniczenie dalszych szkód i ustalenie źródła wody.
Jednocześnie warto od początku wykonywać zdjęcia i nagrania.
Nie należy czekać, aż ściany i podłogi zaczną wysychać, ponieważ za kilka dni zakres szkody może być znacznie mniej widoczny niż bezpośrednio po zdarzeniu.
Dokumentuj m.in.:
- źródło i przyczynę zalania, jeżeli jest znana,
- poziom i zasięg wody,
- zalane pomieszczenia,
- uszkodzone ściany, podłogi i wyposażenie,
- miejsca, przez które woda mogła dostać się pod posadzkę,
- czynności podjęte w celu ograniczenia szkody.
Im lepiej udokumentowany jest stan bezpośrednio po zalaniu, tym łatwiej później wykazać rzeczywisty zakres szkody.
Krok 2. Skontaktuj się z HYDROBLOK przed zgłoszeniem szkody
Jeżeli sytuacja na to pozwala, warto skontaktować się z nami już na początku.
Nie chodzi o opóźnianie zgłoszenia szkody.
Możemy podpowiedzieć, jakie informacje przygotować, co sfotografować, czego nie usuwać przed wykonaniem dokumentacji oraz jakie elementy mogą mieć znaczenie podczas dalszej likwidacji szkody.
To szczególnie ważne, jeżeli woda mogła przedostać się pod posadzkę albo zawilgocenie nie jest widoczne gołym okiem.
Krok 3. Zgłoszenie szkody do ubezpieczyciela
Szkodę należy zgłosić zgodnie z warunkami swojej polisy i instrukcjami ubezpieczyciela.
Podczas zgłoszenia trzeba możliwie precyzyjnie opisać:
- kiedy doszło do zdarzenia,
- jaka była jego przyczyna,
- jakie pomieszczenia zostały zalane,
- jakie szkody są już widoczne,
- jakie działania zabezpieczające zostały wykonane.
Po zgłoszeniu ubezpieczyciel nadaje sprawie numer szkody. Warto go zachować, ponieważ będzie potrzebny w dalszej korespondencji i przy przekazywaniu dokumentów.
Krok 4. Oględziny i pomiary - to nie jest to samo
Oględziny pokazują przede wszystkim to, co można stwierdzić podczas wizyty.
Pomiary pozwalają natomiast wykazać również zawilgocenie, którego nie widać na powierzchni.
To bardzo istotna różnica.
Podłoga może wyglądać na suchą, podczas gdy wilgoć nadal znajduje się pod jastrychem. Ściana może nie mieć już mokrej plamy, a głębsze warstwy nadal mogą wymagać osuszania.
Dlatego HYDROBLOK Sebastian Wadowski wykonuje pomiary wilgotności i na ich podstawie ocenia zakres zawilgocenia oraz dobiera technologię osuszania.
Nie określamy zakresu szkody wyłącznie „na oko”.
Krok 5. Protokół i dokumentacja szkody
W zależności od zakresu realizacji przygotowujemy dokumentację dotyczącą wykonanych pomiarów i prac.
Może ona obejmować m.in.:
- informacje dotyczące szkody,
- dokumentację fotograficzną,
- miejsca wykonania pomiarów,
- wyniki pomiarów wilgotności,
- opis stwierdzonego zawilgocenia,
- zakres zastosowanej technologii,
- informacje o urządzeniach wykorzystanych podczas osuszania,
- dokumentację przebiegu prac,
- wyniki pomiarów kontrolnych,
- dokumenty rozliczeniowe dotyczące wykonanych usług.
Taka dokumentacja ma bardzo praktyczne znaczenie.
Jeżeli ubezpieczyciel zapyta później: „dlaczego zastosowano osuszanie podposadzkowe?”, „dlaczego pracowało kilka urządzeń?” albo „dlaczego konieczne było wykonanie określonych prac?”, mamy podstawę do technicznego uzasadnienia zakresu realizacji.
Krok 6. Osuszanie i kontrola procesu
Po dobraniu technologii rozpoczynamy osuszanie.
Nie kończymy go tylko dlatego, że minęła określona liczba dni albo powierzchnia ściany wygląda już na suchą.
Kontrolujemy efekty pomiarami.
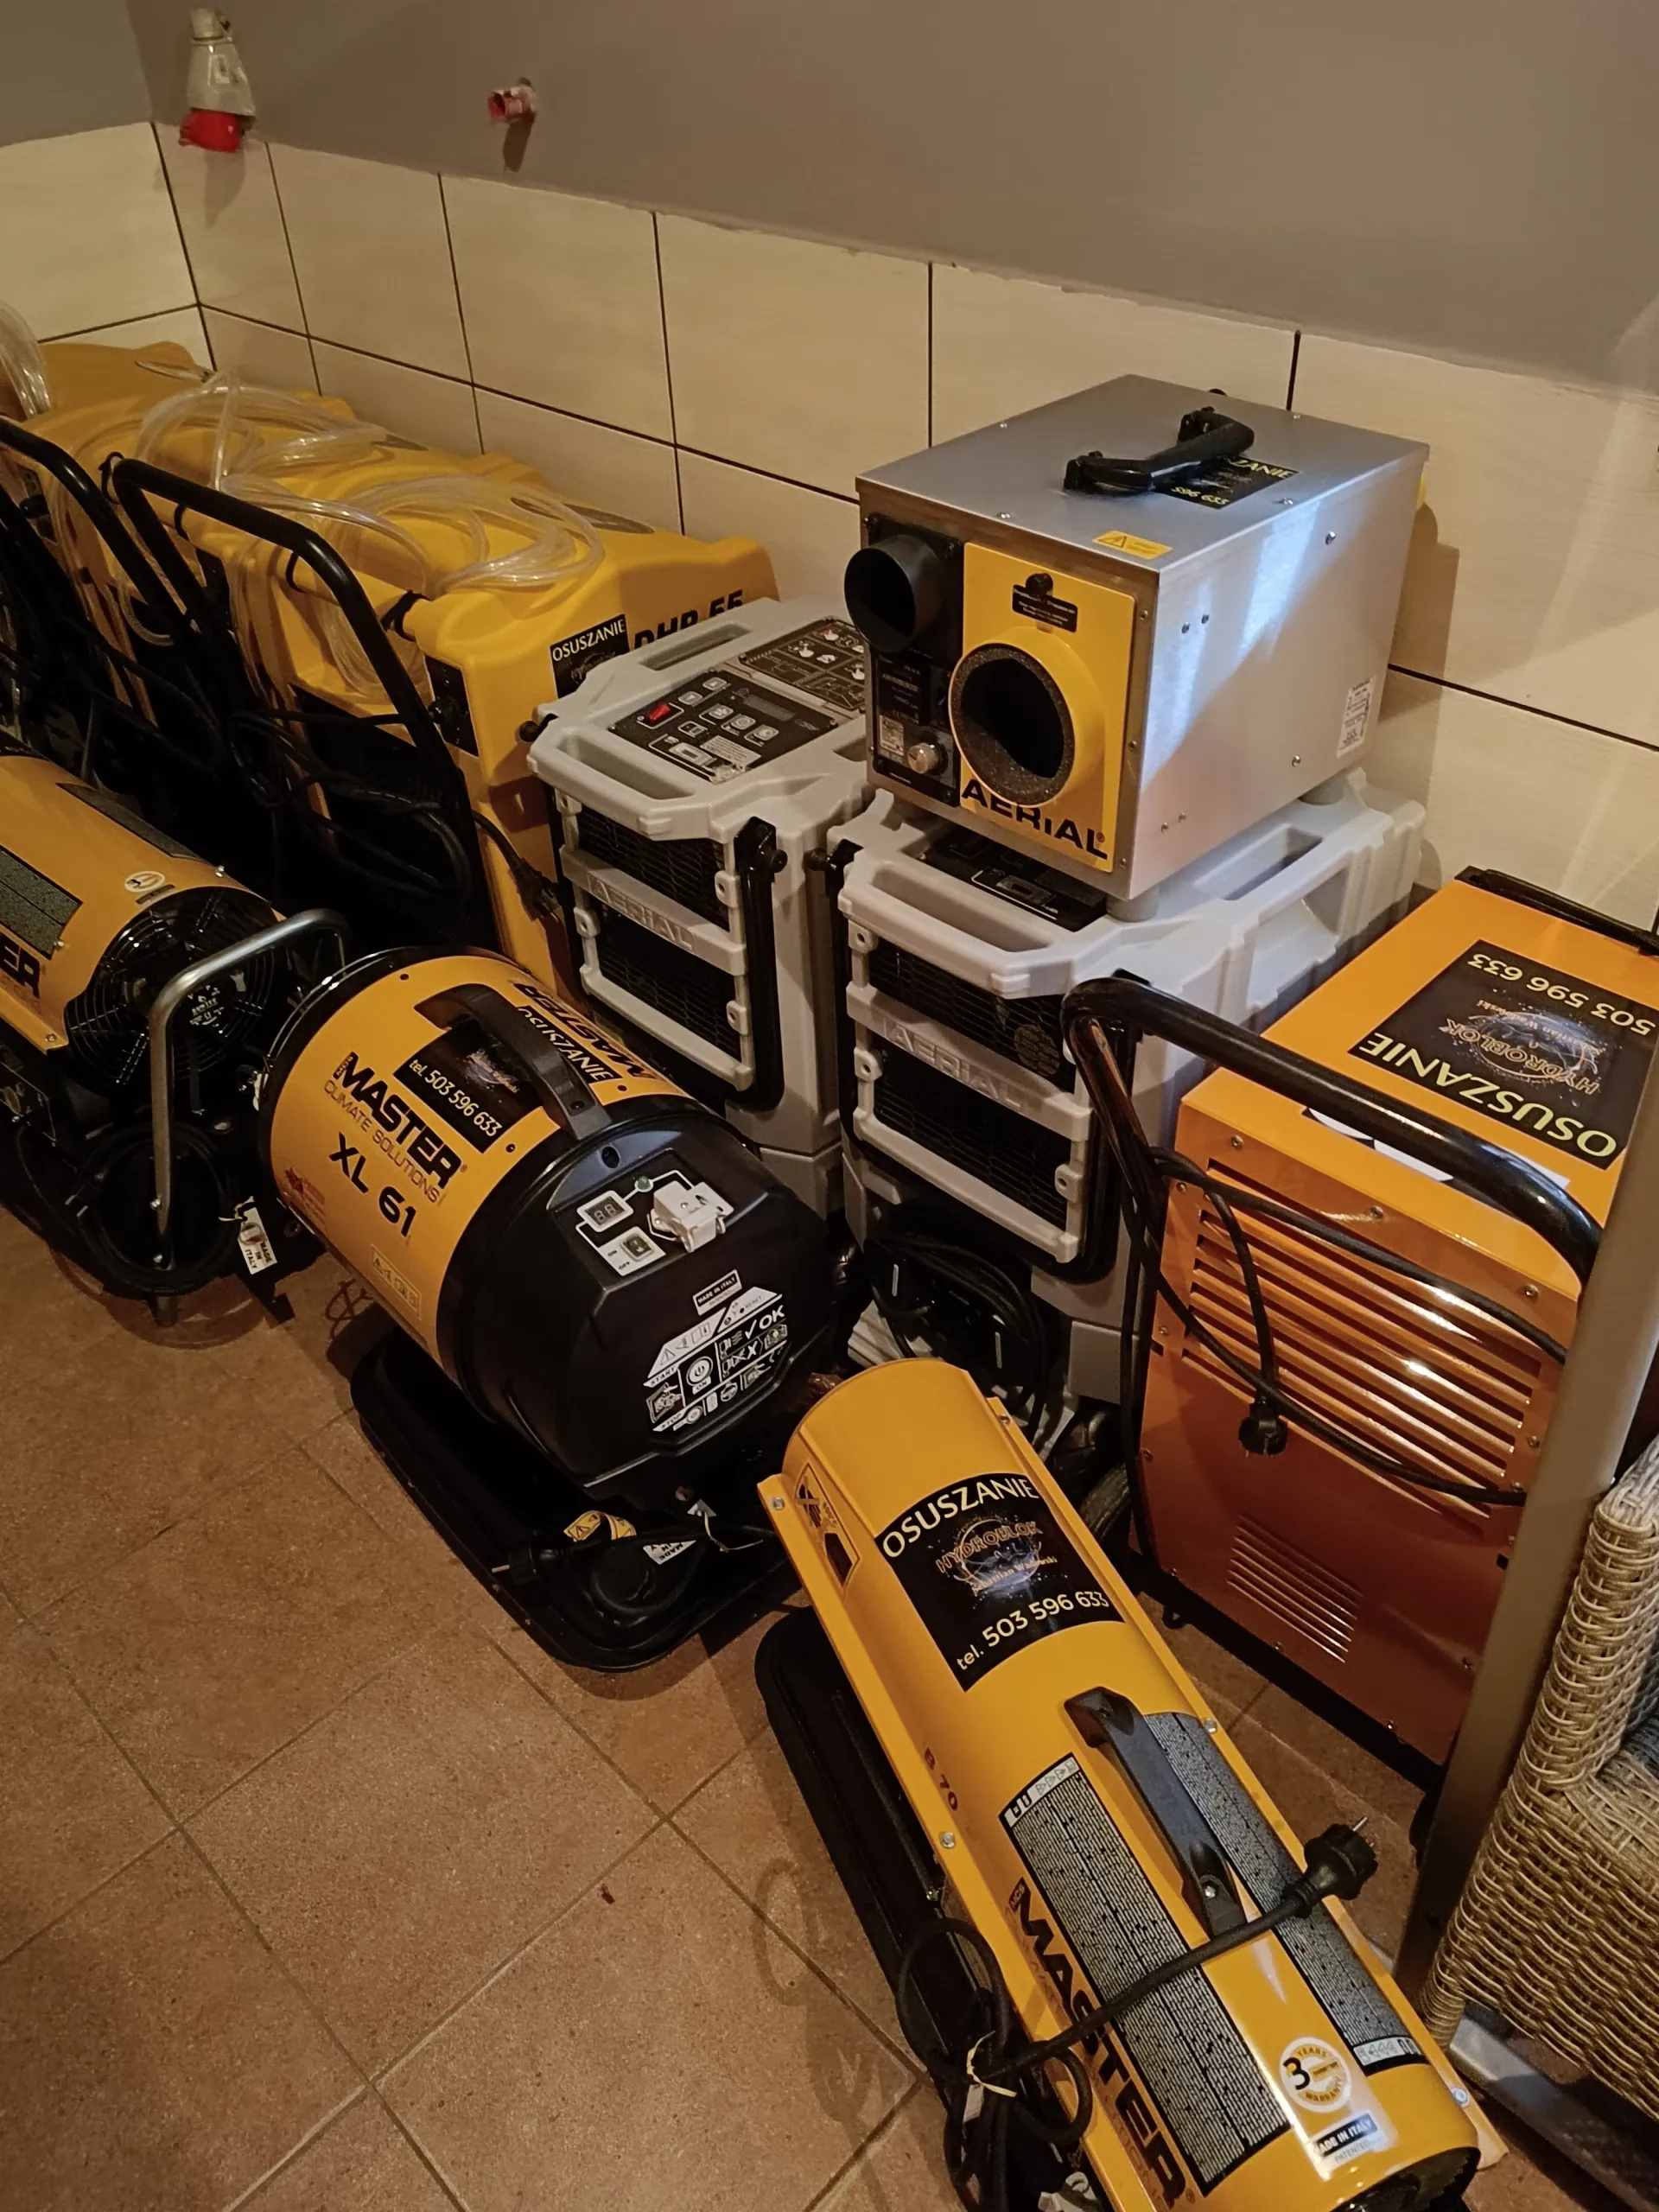
Jeżeli sytuacja tego wymaga, wykorzystujemy odpowiednio dobrane osuszacze, wentylatory, nagrzewnice, promienniki lub system osuszania podposadzkowego.
Celem jest usunięcie wilgoci z miejsca, w którym rzeczywiście się znajduje - a nie wyłącznie poprawienie wyglądu pomieszczenia.
Krok 7. Kosztorys - nie tylko „malowanie ściany”
Po zalaniu koszty często nie kończą się na samym osuszaniu.
Jeżeli uszkodzone zostały tynki, gładzie, powłoki malarskie, podłogi lub inne elementy, konieczne może być wykonanie prac remontowych przywracających nieruchomość do stanu sprzed szkody.
HYDROBLOK Sebastian Wadowski posiada uprawnienia i doświadczenie w zakresie kosztorysowania robót budowlanych.
Przygotowujemy kosztorysy prac związanych ze szkodą, opisując konkretne czynności niezbędne do jej usunięcia, a nie tylko ogólną pozycję typu „remont pomieszczenia”.
To ma znaczenie szczególnie wtedy, gdy kosztorys ubezpieczyciela nie uwzględnia wszystkich prac wynikających z rzeczywistego stanu nieruchomości.
Krok 8. Decyzja i wypłata odszkodowania
Po zebraniu potrzebnych informacji ubezpieczyciel określa swoją odpowiedzialność oraz wysokość świadczenia.
Co do zasady ubezpieczyciel powinien spełnić świadczenie w terminie 30 dni od otrzymania zawiadomienia o zdarzeniu.
Jeżeli w tym czasie nie można wyjaśnić okoliczności koniecznych do ustalenia odpowiedzialności lub wysokości świadczenia, zastosowanie mogą mieć dalsze terminy przewidziane przepisami. Bezsporna część świadczenia powinna jednak zostać wypłacona w podstawowym terminie.
Dlatego pierwszej otrzymanej kwoty nie należy automatycznie traktować jako potwierdzenia, że cały proces likwidacji szkody został zakończony.
Krok 9. Co zrobić, jeśli wycena ubezpieczyciela jest zaniżona?
Przede wszystkim trzeba sprawdzić nie tylko końcową kwotę, ale sposób jej wyliczenia.
Porównujemy zakres uwzględniony przez ubezpieczyciela z rzeczywistym zakresem szkody.
Sprawdzamy m.in.:
- czy uwzględniono wszystkie uszkodzone powierzchnie,
- czy uwzględniono konieczne osuszanie,
- czy pominięto określone czynności technologiczne,
- czy zakres prac remontowych odpowiada faktycznym uszkodzeniom,
- czy zastosowane ilości i zakresy odpowiadają stanowi nieruchomości,
- czy pominięto uzasadnione koszty dodatkowe.
Sama informacja „nie zgadzam się z wyceną” jest znacznie słabsza niż wskazanie konkretnych brakujących pozycji poparte pomiarami, zdjęciami, dokumentacją i kosztorysem.
Jak pomagamy, gdy ubezpieczyciel zaniżył kosztorys?
W zakresie wykonywanych przez nas prac możemy przygotować dokumentację techniczną i kosztorysową pozwalającą wykazać, jaki zakres prac był rzeczywiście potrzebny.
Jeżeli np. ubezpieczyciel uwzględnił osuszanie powierzchniowe, a pomiary wskazywały na wodę w warstwach podposadzkowych, istotne jest wykazanie dlaczego zastosowano inną technologię.
Jeżeli przyjęto zbyt małą powierzchnię naprawy albo pominięto określone czynności remontowe, odpowiednio przygotowany kosztorys pozwala wskazać te różnice.
Dokumentacja techniczna zmienia rozmowę z „uważam, że należy mi się więcej” na rozmowę o konkretnych pomiarach, powierzchniach, technologii i kosztach.
Reklamacja do ubezpieczyciela
Jeżeli klient nie zgadza się z decyzją lub wysokością przyznanego świadczenia, może złożyć reklamację do ubezpieczyciela.
Warto wtedy dokładnie wskazać kwestionowane elementy i dołączyć dokumenty uzasadniające stanowisko.
Ubezpieczyciel co do zasady powinien odpowiedzieć na reklamację w ciągu 30 dni. W szczególnie skomplikowanych przypadkach termin może zostać wydłużony do 60 dni, przy spełnieniu ustawowych warunków.
Jeżeli postępowanie reklamacyjne nie doprowadzi do rozwiązania sporu, w odpowiednich przypadkach klient może rozważyć dalsze środki, w tym zwrócenie się do Rzecznika Finansowego.
Jakich terminów pilnować?
Po szkodzie warto pilnować przede wszystkim:
terminu zgłoszenia szkody wynikającego z polisy i OWU, terminów przekazywania dokumentów wskazanych przez ubezpieczyciela, terminu wypłaty świadczenia oraz - w razie sporu - terminu odpowiedzi na reklamację.
Warto zachowywać całą korespondencję, decyzje, kosztorysy, zdjęcia, faktury i potwierdzenia przekazania dokumentów.
Które elementy procesu bierze na siebie HYDROBLOK?
Zakres naszej pomocy zależy od konkretnej szkody, ale możemy uczestniczyć w procesie od jego początku.
Pomagamy klientowi przygotować się do zgłoszenia szkody, wykonujemy pomiary, dokumentujemy zawilgocenie, dobieramy technologię i przeprowadzamy osuszanie, wykonujemy pomiary kontrolne oraz przygotowujemy dokumentację dotyczącą wykonanych prac.
W razie potrzeby przygotowujemy również kosztorysy prac remontowych po zalaniu.
W odpowiednich przypadkach możliwe jest także bezgotówkowe rozliczenie naszych usług bezpośrednio z ubezpieczycielem, w zależności od warunków konkretnej szkody i przyjętego sposobu rozliczenia.
Nie zostajesz sam z dokumentacją
Osoba, której właśnie zalało mieszkanie lub dom, nie musi wiedzieć, jak powinien wyglądać pomiar wilgotności, dokumentacja techniczna, kosztorys osuszania czy uzasadnienie zastosowania konkretnej technologii.
To jest nasza praca.
HYDROBLOK Sebastian Wadowski posiada doświadczenie w prowadzeniu i rozliczaniu szkód z towarzystwami ubezpieczeniowymi działającymi na polskim rynku oraz grono klientów, którym pomogliśmy przejść przez proces osuszania i dokumentowania szkody.
Dlatego warto skontaktować się z nami już po wystąpieniu zalania, a najlepiej jeszcze przed zgłoszeniem szkody do ubezpieczyciela.
Pomożemy właściwie udokumentować sytuację od początku, wykonamy pomiary, przeprowadzimy osuszanie i przygotujemy dokumentację dotyczącą wykonanych przez nas prac.
HYDROBLOK Sebastian Wadowski - od pomiaru i osuszania, przez dokumentację i kosztorys, aż po pomoc w rozliczeniu szkody z ubezpieczycielem.